Showing posts with label Matrix. Show all posts

Friday, July 24, 2015

欣慰 Matrix-WA

Matrix-WA 一上市就到了limit 1.15, 其实是蛮开心的。后来还是回跌了,不过心情真的很欣慰 ,老实说,我不知道几时卖出。如果以母股2.63,warrant 0.88的价格,warrant 是有24.7%的premium。到底几时卖出是好呢?

不过 20 Jul 2020到期,其实还有很多时间慢慢决定啦,不过只是担心以后没有那么高的 premium 了。


 而艰难的RHB重组终于也得到国家银行的批准了,虽然大家一直在贱骂OSK 大股东,而且我也有一点小失望(OSK 股价的关系),也郁闷了一下,不过我觉得还是要看长期,毕竟收购了OSKP& PJD,OSK的EPS 是很大可能提高的,而且RHB的重组如果完成也可以增加他们的profit,因为可以省下很多利息等等。不过net interest income 很像2.21%减至今年的2.17%。希望RHB可以争气一点吧。Anyway所以就让时间证明吧,如果盈利一直上升股价却没有升那时我才吐血也不迟吧。


其实OSK目前占有我组合20%,我就当成是防守股吧,毕竟加入了OSKP & PJD,我就也没有这么担心RHB带给OSK的影响,


MULTIPLE PROPOSALS RHB CAPITAL BERHAD (I)        PROPOSED RIGHTS ISSUE; (II)        PROPOSED INTERNAL REORGANISATION;  (III)        PROPOSED DISTRIBUTION AND CAPITAL REPAYMENT; AND (IV)        PROPOSED TRANSFER OF LISTING STATUS. (COLLECTIVELY REFERRED TO AS THE PROPOSALS)
RHB CAPITAL BERHAD

TypeAnnouncement
SubjectMULTIPLE PROPOSALS
DescriptionRHB CAPITAL BERHAD(I)        PROPOSED RIGHTS ISSUE;(II)        PROPOSED INTERNAL REORGANISATION; (III)        PROPOSED DISTRIBUTION AND CAPITAL REPAYMENT; AND(IV)        PROPOSED TRANSFER OF LISTING STATUS.(COLLECTIVELY REFERRED TO AS THE PROPOSALS)
We refer to the earlier announcements in relation to the Proposals. Unless otherwise stated, the terms used herein shall have the same meaning as defined in the said announcements in relation to the Proposals.

On behalf of the Board of Directors of RHB Capital, RHB Investment Bank wishes to announce that BNM had vide its letter dated 23 July 2015, informed the Company that the Minister of Finance and/or BNM (as the case may be) have granted their approval for the Proposed Rights Issue, Proposed Internal Reorganisation and the Proposed Distribution and Capital Repayment under the Financial Services Act, 2013.


This Announcement is dated 23 July 2015.


兴业资本4月宣布内部重组,直接把旗下兴业银行取代母公司的上市地位,因这能加强资本架构及改善税制效率;同时也能扶持国内和区域业务持续成长。
完成重组后,兴业银行集团将以一个由银行控股公司的架构发展,符合东协市场主要区域银行集团的步伐。


(吉隆坡1日訊)興業資本(RHBCAP,1066,主板金融組)第一季盈利符合預期,分析員樂觀看待貸款成長目標可期,加上推動非利息收入貢獻及實施成本控管措施,維持財測不變。
馬銀行研究認為,該銀行第一季淨利符合預期,新計劃陸續有來,非利息收入料在未來季度增長,貸款雖然按年增加14%,卻低於預期,主要是受一家大企業償還貸款及汽車貸款縮減影響,淨利息收益為2.22%。

鑑於預期淨利息收益面臨更大壓力,馬銀行研究下調興業資本2015至2017財政年盈利3至4%。
“2015財政年料無大筆貸款償還,預見貸款成長將在未來季度增加,至9.6%,不過淨利息收益壓縮將高於預期,料走低至2.17%。”
肯納格研究說,雖然貸款成長低於2015財政年10%目標,但目前下定論還言之過早。
“興業資本在該領域的良好記錄,促使我們樂觀相信目標可期。”
淨利息收益料持續下行
不過,肯納格認為淨利息收益料持續下行,因該公司資金過剩流動性低於領域及必須從今年6月1日起符合60%流動性覆蓋率(LCR)。
“可是國行已稍微放寬LCR條件,故存款競爭及該集團融資成本方面壓力可能松緩。”
艾芬黃氏指出,興業資本將持續推出更多措施提昇非利息收入貢獻及進一步改善員工效率抑製成本。
該行表示,截至今年3月止,興業資本39%高負債率及138%高雙位數槓桿比率,料有望在企業重組及建議的25億令吉附加股計劃下解決。
“目前,總值130億令吉(按年增33%)的高集團債務持續拖累淨利息收入,壓縮淨利息收益,於第一季按年走低11基點至2.2%。”
MIDF研究鑑於納入更高收入成本比,下調2015財政年淨利預測4.6%至21億零400萬令吉。
放眼第四季完成附加股
至於25億令吉附加股計劃,興業資本放眼在2015財政年第四季完成,今年6至7月將尋求當局批准,並與8月尋求股東批准。
“IGNITE2017轉型計劃協成效果顯現,伊斯蘭銀行收入料向好,未來的投資銀行交易強穩,若所以計劃得以實現,料可帶來強勁投資銀行收入。”
(吉隆坡2日讯)净利息赚幅收窄比预期严重,所以券商普遍下调兴业资本(RHBCAP,1066,主板金融股)2015至2017财年净利预测。
兴业资本首季净赚4亿7627万7000令吉,按年增5.68%,普遍符合市场预期。
不过,市场却担心净利息赚幅持续收窄,将进一步影响集团净利。
马银行投行看好兴业资本的贷款,在未来数个季度加速增长,且缺乏任何大型还款,所以预计2015财年贷款增长9.6%。
首季贷款扬14%
集团首季贷款增长率达14%,但年度化摊算却仅增3%,因出现大型企业还款和汽车贷款减少。
此外,净利息赚幅收窄幅度将会比预严重,并预计今年会减少至2.17%,相比于之前的2.21%;而管理层则希望可持稳在2.1%至2.15%水平上。
“在预计净利息赚幅进一步收窄下,我们把2015至2017财年净利预测,调低3%至4%。”
集团首季净利息赚幅,按季收窄4个基点,至2.22%。
放宽LCR缓解压力
肯纳格投行指,由于兴业资本过剩的流动资金低于市场,且流动性覆盖率(LCR)条例将在6月1日生效,所以相信净利息赚幅将继续受压。
“不过,据悉国行已略放宽LCR条例,所以相信将会看到存款竞争,以及集团的融资成本压力减缓。”
虽然按年度化摊算,贷款增长率达3%,仍低于2015财年目标的10%,但目前仍言之过早,加上兴业资本的良好纪录,所以,分析员感到看好公司能够达到目标。
随着与联昌国际(CIMB,1023,主板金融股)和马建屋(MBSB,1171,主板金融股)的大型并购计划告吹后,兴业资本把焦点放在“IGNITE2017转型计划”上,分析员预计,将会看到集团致力于达到营业额目标。

Wednesday, July 15, 2015

震动 - Margin Call

其实这段时间蛮紧张和忐忑的,因为我借的loan 是蛮高的,最近我的公司都纷纷给予了bonus issue, 如果少的还无所谓,如果是1:2这个就恐怖了,短时间(5个工作天)内市值会减少33.3%,很有可能会中margin call。加上又给warrant, 妈妈生孩子又需要出一些力,妈妈的价值又会减少一点。


不过主要我还在exercise 一些企业活动,所以大概会有2个星期的资金会被lock 着。不过其实我也没有很害怕,毕竟我还是是有现钱来top up 的,如果真的过不了,可能就卖掉OSK先。

过了这段时间就好了。大家都说warrant 第一天上市会涨很多。我很期待mitra, osk, matrix 的表现如何了。

不过matrix 最近的股价很像跌落了,今天的final price 是2.6, 也就是ex 前的3.033,从之前高点3.34到现在的表象当然是会跌了,之后就看warrant 的表现了。warrant 我是估计应该会有大约0.50的价格。

Tuesday, July 7, 2015

免费礼物 Matrix, Mitra, OSK

最近投资组合里的Matrix, Mitra, OSK纷纷派礼物了,又bonus issue, 又special dividend, 又free warrant。其实还蛮开心的。

Matrix上市的第一天因为看到了潜力就购买了。很感谢他不断的努力成长。虽然产业股有下滑的风险,不过我真的很需要cash cow来帮我offset 一些 DY 不够3%-3.5%的公司, 因为我目标是整体需要至少有4%的yield, 不过很多好公司的yield 都很低,你就负责努力的帮我挤牛奶吧。

Mitra是去年看上的construction公司。那时1.1X买的,后来跌倒0.9X,还蛮伤心的,也没有设什么所谓的止损点卖掉,就一直持有到现在。我真的很感谢它。

OSK是今年看上的,因为他以超低的收购价来收购 大股东在OSKP & PJD的票,所以觉得还物有所值的。不过说道这个OSKP & PJD的小股东应该会很不爽。那些高价买入还一直hold 到现在的人,你们辛苦了。Anyway股价很大部分是反映在业绩上面的,如果你们还是相信自己的眼光,收购案后股价应该很贵可以回到你们的合理价格。


它们的warrant 我应该都会保留,毕竟如果都有5年的 exercise period 风险也少了很多,我也看好Matrix 和Mitra能够继续成长。

第一天说预测OSK warrant 第一天的价格可以上到RM0.60。以目前的OSK的市场价格2.23买入,实际上你只是付了 2.23 - 0.15 - 0.60/4 = 1.93 的价格,EPS21.5,是2014年P/E 9.0。

而第一天也说,收购完成后,EPS 会变成最少25.4-32.8SEN,P/E会介意7.6到5.9,这么低的价格可以买到RHB,(大马银行的PE通常是10-12),和他的property 生意等等。本人是觉得就算是PE7.6也是很便宜的。


 .
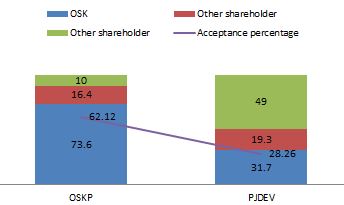
只要OSKP  62.12% 的小股东答应收购,那么OSKP就要下市里,本人认为收购成功几率还是有的。而PJD需要有28.26%小股东的支持才能达到51%的 股份,应该也是有机会达到51%了,到底有多少票会被收购呢,很像还蛮精彩的。

Tuesday, May 12, 2015

Matrix 强力针

当投行都不看好产业股的时候,我还是持有了,果然一级的管理人员造就了这样一个 profit,盈利2倍跳真的不简单,不过会不会大家抢先GST之前买房子呢,下几个季度的成绩会怎样呢?会继续持守他为我的防守股。毕竟快铁会停在 Seremban,虽然那时候那边的房子也差不多建完了,不过很多人应该会有远光的吧,房子应该还是卖的出的。


虽然学校和俱乐部处于亏钱状态,不过我相信很快也能帮公司赚取一小部分的盈利。 公司预计未来3-5年 学校和俱乐部会贡献10%的盈利。本人是蛮看好的,无论房子经济好不好, 学校和俱乐部还是会对盈利有一点帮助。


回顾之前的文章,真是看好未来的发展。现在很多发展公司都在弄township 这个概念,比如 sunway 就达到了。


Matrix Concepts Expects Double-digit Growth
  • The company’s property projects in Bandar Sri Sendayan (BSS) are expected to flourish in to a town centre, named Sendayan Icon Park, upon completion in seven to eight years. With 116 acres, there are ideas to develop a shopping mall, commercial units such as shophouses, a convention centre, a hospitality hotel, residential units and a medical facility.
  • The medical facility — which will be built in BSS — will be retained by the firm to generate recurring income. The group also sees significant strides in value of the BSS township if it continues to garner notable names in the education space, such as KDU University College.
Significance: Additionally, the company is on the lookout for property land, especially in high-growth areas in Penang, Kuala Lumpur and Sabah and mentions that it is not in a hurry to seal any deals. Through the launch of its township development projects in BSS, Seremban, Negeri Sembilan and Taman Seri Impian in Johor, the company is confident in achieving double-digit net profit growth despite the softer and sluggish property market this year.

http://www.sharesinv.com/articles/2015/04/27/stocks-in-focus-my-matrix-concepts-pavilion-reit-ql-resources-%E2%80%93-270415/


看来今年的双位数成长是势在必行了。去年全年盈利RM182,611 k , 今年首季就RM 115,449,下面3季节放缓我也不会太紧张了。


Thursday, April 23, 2015

Matrix Eyes Puchong -Expansion in Klang Valley 新收购计划

After proposing a 1:6 bonus issue with free warrant last week, Matrix delivers good news again to its shareholders by acquiring a piece of prime development land in Puchong.


MCHB announced a proposed acquisition of 5.8-acre land cum approved residential development project in Puchong, next to SetiaWalk, for RM95m  (RM380 psf) from IRDK Ventures Sdn Bhd.

The approved project, comprising 318 units of highrise condominiums and 28 units of four-storey link villas, is currently undergoing preliminary earthworks and piling works. The acquisition is targeted for completion by 3QFY15.


We gather that the current GDV of the project is RM500m, based on approved density of 60 units/acre.

We understand that MCH intends to increase the density to 80-90 units/acre, which could increase total units to 464-522 from 346 currently. Assuming similar ratio of GDV/unit, the potential GDV of the revised development could increase to RM670-754m.

We view the pricing of RM95m (or RM375psf) to be fair as it accounts for 19% of total GDV, in line with the industry rule of thumb of 20%. Furthermore, upon regulatory approvals for higher density/acre, the group’s total costs/GDV would be lower. Turnaround of the project will also be faster given that it already has approvals for development.

Based on the approved project details, we opined that the project would be a high-end development and the estimated construction period would be 4 years.

However, our concern lies on the take-up rate of the development given the high-end nature of the project, coupled with the already bleak property sector outlook.


This acquisition would turn MCH from net cash to net debt with net gearing of 0.1x. Despit e this, the group’s balance sheet remains healthy with room for more acquisitions (if any) before reaches net gearing level of 0.5x.

I think Matrix will reduce the built-up size of condominium units to make it more "affordable" for buyers. Previous development offered large built-up size in order to reduce the density.
The location of the land is quite strategic being close to LDP, Setia Walk, IOI Mall and the upcoming LRT station.

So, despite guarded property sector outlook, Matrix should be able to generate commendable sales from this project I guess.


希望4年后会有很多有钱人还是买高级公寓。

Thursday, November 21, 2013

买股历程

心酸往事

我与2011年开始接触股票。这两年是一个不堪回首的经历,我付出了惨痛的代价。因为贪心,我就投机了,希望以低价买,高价卖。一开始我真的赢了,我以为这么容易可以赚钱。就越玩越的,也开始玩warrant/凭单。哪不知股市是动荡不安的。也因此,我赔了很多本,说来真的心疼。

成长记录

所以,虽然花了一笔钱,就当是学费,去学功课。2013起,我决定投资。我研究了必胜法。长期投资。不在容易的转换公司,因为买卖一次至少要付大约1%-2.5%的费用,所以其实也是昂贵的代价。如果每个月换一次股,也就是说一年已经付了12%-30%的费用,与其费心的换股,不如一直累积好公司。而且也不用害怕它突然间涨价了很多。所以长期投资就解决了这方面的烦恼。

选股秘籍

我选择高股息公司,Dividend rate 必须至少高于3%,因为我知道有一些好公司的股息不高,可是我又不想错过,所以我的门槛很低,不过有机会我希望能有6%的股息。这是因为有派股息,给我感觉良好。就是公司赚了钱,我终于可以拿来花了。当然,我们也可以选择在继续的投资。其实公司给dividend 是要给 double tax 的,所以另一方面我又不希望给太多,这样我以后老的时候卖,capital gain 不需要给tax吗,呵呵。


今年5月,我研究到一个IPO公司,Matrix。我从IPO的时候就很注意到他。他是一家高成长建筑公司-主要建筑地方是Seremban。我很看好这一带,因为很多KL人会愿意来这里买房,主要是便宜。这间公司派息大方,连2012年的股息也派给了股东。我还真怀疑为什么他还要上市啊。不过他真的很合我的胃口。我就在上市的第一天买了他。那时股价一直的起,也许也还年轻,我也快快的买,深怕会越来越高,那知又跌回去了。不过我庆幸买的不是最高价(我以2.667买),也松了一口气,而且我深信股息可以把我的成本拉低。实验证明了成功。我庆幸我也把持住坚持不卖。单单拿股息就已经很开心了,


  1. 2012年+2013年第一季股息13.5cents
  2. 2013年第二季 7cents
  3. 第三季竟然又大方派5+5=10cents(近乎派完所转到的), 

所以目前可以得到30.5 cents。以我买的价钱已经超过10%了^^

有点拿到手软,不过真的好开心。感觉自己是包租公。建筑业竟然可以每个季节都拿高息利润。

重点是纸上利润也达到了最高,昨天股价来到了史上最高价,大约3.20。所以我的纸上利润终于来到了20%。现今总回报来到了大约30%,当然我知道纸上利润不代表什么,不过真的很开心。

但是,这也是小弟目前唯一所拥有的公司,我知道风险很大,我应该至少买多一间公司,不过目前还没有资本。现在待业也一直的花我的储备基金,希望快一点找到工作,然后在慢慢的增加其他的公司,建立一个雄厚的组别。

在接下来的日子里,我会继续的与各位发掘好股。